
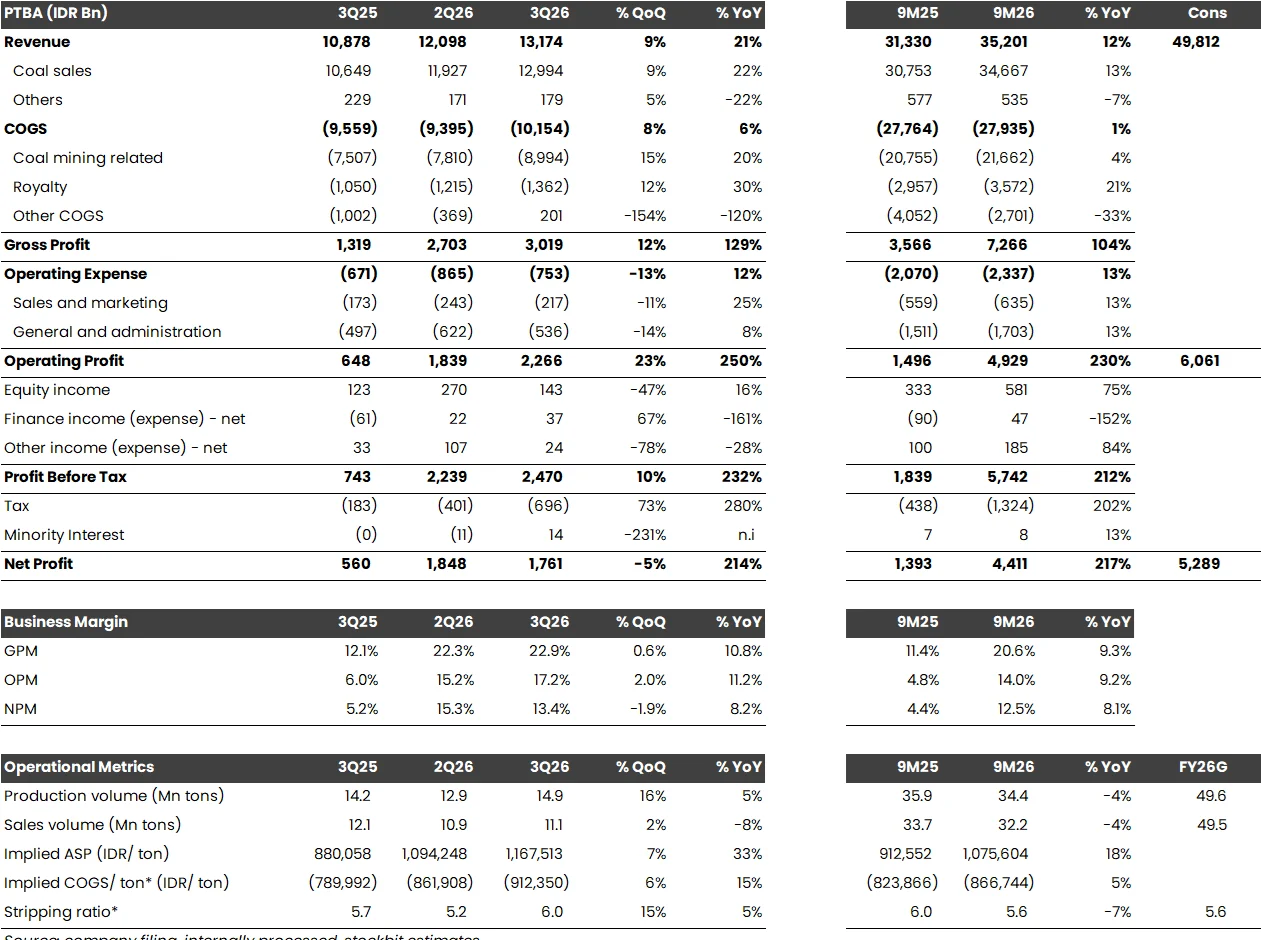
Dewablog.com — PT Bukit Asam Tbk (PTBA) mencatatkan kinerja keuangan yang solid sepanjang sembilan bulan pertama tahun 2026 dengan perolehan laba bersih mencapai Rp4,4 triliun. Angka tersebut mencerminkan lonjakan sebesar 217 persen dibandingkan periode yang sama tahun sebelumnya dan melampaui ekspektasi pasar karena setara dengan 83 persen dari estimasi konsensus untuk tahun 2026.
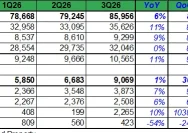
Pada kuartal ketiga 2026 saja, perseroan membukukan laba bersih sebesar Rp1,8 triliun. Meskipun angka ini menunjukkan penurunan 5 persen secara kuartalan, pencapaian tersebut tetap mencatat pertumbuhan signifikan sebesar 214 persen dibandingkan periode tahun lalu. Penurunan laba bersih secara kuartalan tersebut dipicu oleh faktor non-operasional, yakni kenaikan beban pajak yang melonjak 73 persen secara kuartalan.
Dari sisi operasional, kinerja perusahaan menunjukkan tren positif yang kuat. Laba usaha pada kuartal ketiga 2026 meningkat menjadi Rp2,3 triliun, tumbuh 23 persen dibandingkan kuartal sebelumnya dan naik 250 persen secara tahunan. Margin laba usaha juga tercatat membaik ke level 17,2 persen dibandingkan 15,2 persen pada kuartal kedua 2026.
Peningkatan margin tersebut didorong oleh kenaikan harga jual rata-rata batu bara sebesar 7 persen serta kenaikan volume penjualan sebesar 2 persen secara kuartalan. Perseroan berhasil menjaga harga jual rata-rata di angka Rp1,2 juta per ton pada kuartal ketiga 2026, yang didukung oleh meningkatnya permintaan global akibat ketegangan geopolitik di Timur Tengah dan antisipasi musim dingin.
Tantangan biaya produksi sempat membayangi operasional perusahaan sepanjang tahun ini. PTBA melaporkan adanya kenaikan biaya bahan bakar sebesar 36 persen secara tahunan yang berdampak langsung pada biaya penambangan dan pengangkutan. Namun, beban tersebut berhasil diredam melalui efisiensi operasional, terutama dengan penurunan nisbah kupas atau stripping ratio dari 6x pada tahun lalu menjadi 5,6x pada sembilan bulan pertama 2026.
Volume penjualan kumulatif selama sembilan bulan pertama 2026 tercatat sebesar 32,2 juta ton. Angka ini setara dengan 65 persen dari target tahunan yang ditetapkan manajemen. Untuk mencapai target total volume penjualan tahunan sebesar 49,5 juta ton, perseroan harus mengoptimalkan produksi dan distribusi hingga mencapai 17,3 juta ton pada kuartal terakhir tahun 2026.
Proyeksi kinerja perusahaan untuk sisa tahun 2026 tetap optimis dengan asumsi harga batu bara global yang bertahan di level tinggi. Analisis pasar memperkirakan PTBA berpotensi mencetak laba bersih tahunan mencapai Rp6,2 triliun, angka yang melampaui estimasi konsensus. Jika target ini tercapai dengan asumsi rasio pembagian dividen sebesar 45 persen, pemegang saham berpotensi mendapatkan dividen sekitar Rp242 per saham.
Selain PTBA, dinamika pasar juga mencatat kinerja emiten lain seperti Bumi Resources Minerals (BRMS) yang mencatatkan laba bersih US$11 juta pada kuartal ketiga 2026 setelah sempat mengalami kerugian pada kuartal sebelumnya. Kinerja BRMS ditopang oleh kenaikan volume penjualan emas yang melonjak 166 persen secara kuartalan menyusul rampungnya operasi pushback di tambang Citra Palu Minerals.
Di sektor infrastruktur dan energi lainnya, PT Perusahaan Gas Negara (PGAS) mengumumkan penandatanganan kontrak pasokan gas bumi dan LNG dengan total nilai mencapai lebih dari US$10,6 miliar. Kontrak jangka panjang ini melibatkan pasokan dari Lapangan Gas Abadi Masela serta hub strategis lainnya untuk memperkuat portofolio energi nasional hingga tahun 2038.
Sementara itu, sektor ritel dan hiburan juga mencatat perkembangan dengan Nusantara Sejahtera Raya (CNMA) yang membukukan laba bersih Rp227 miliar pada kuartal ketiga 2026. Perseroan berencana membagikan dividen interim senilai Rp4 per saham dengan jadwal pembagian yang akan direalisasikan pada bulan November 2026. Perusahaan juga mencatat pergeseran preferensi penonton di mana film internasional mencatatkan pertumbuhan yang lebih solid dibandingkan film lokal.
Di sisi lain, aksi korporasi terus berlangsung di bursa dengan rencana pembelian kembali saham atau buyback oleh Chandra Asri Pacific (TPIA) hingga Rp2 triliun. Langkah ini diambil sebagai upaya mendukung stabilitas pasar modal di tengah fluktuasi ekonomi global. Perusahaan juga telah menghentikan program buyback sebelumnya untuk menggantinya dengan rencana baru yang lebih komprehensif.
Sektor perbankan juga turut ambil bagian dalam restrukturisasi aset, di mana Bank Mandiri mengumumkan divestasi 20 persen kepemilikan di PT Asuransi Jiwa Inhealth Indonesia kepada IFG Life. Transaksi bernilai Rp570 miliar tersebut menjadi bagian dari langkah strategis perseroan dalam memperkuat fokus bisnis inti. Seluruh rangkaian kinerja emiten ini mencerminkan dinamika sektor industri di Indonesia yang tetap berusaha menjaga pertumbuhan di tengah tantangan biaya energi dan ketidakpastian global.