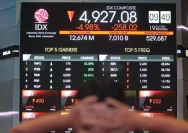

Dewablog.com — Indeks Harga Saham Gabungan (IHSG) mengalami tekanan jual yang signifikan pada perdagangan sesi pertama pagi ini. Indeks dibuka di level 5.249,07, namun tak lama kemudian langsung merosot hingga berada di posisi 5.191,55, atau terkoreksi sebesar 74,58 poin setara dengan 1,42 persen. Penurunan ini mencerminkan sentimen negatif yang tengah menyelimuti pasar modal domestik sejak awal sesi pembukaan perdagangan.
Pergerakan indeks sempat menyentuh level tertinggi di angka 5.255,67, namun momentum penguatan tersebut tidak mampu bertahan lama karena tekanan jual yang masif di berbagai sektor. Indeks kemudian merosot tajam hingga sempat menyentuh titik terendah harian di level 5.190,31. Aktivitas perdagangan terpantau cukup aktif dengan volume transaksi mencapai 18,41 juta lot, dengan nilai transaksi keseluruhan tercatat sebesar Rp779,84 miliar.
Pelemahan yang terjadi pada awal perdagangan ini dipicu oleh sektor infrastruktur yang mengalami koreksi terdalam hingga 2,4 persen. Kondisi serupa juga menimpa sektor teknologi yang turun 1,3 persen, serta sektor energi yang melemah 0,7 persen. Sejumlah saham berkapitalisasi pasar besar seperti PT Bank Rakyat Indonesia (Persero) Tbk (BBRI), PT Bank Mandiri (Persero) Tbk (BMRI), PT Telkom Indonesia (Persero) Tbk (TLKM), PT Barito Renewables Energy Tbk (BREN), dan PT Mora Telematika Indonesia Tbk (MORA) menjadi pemberat utama laju indeks.
Di sisi lain, terdapat pula beberapa saham yang berupaya menahan laju koreksi IHSG agar tidak semakin dalam, di antaranya adalah PT Bank Central Asia Tbk (BBCA), PT Amman Mineral Internasional Tbk (AMMN), PT Chandra Asri Pacific Tbk (TPIA), PT Merdeka Copper Gold Tbk (MDKA), dan PT Perusahaan Gas Negara Tbk (PGAS). Pergerakan saham-saham ini menjadi penopang sementara di tengah sentimen pasar yang sedang berada dalam fase menunggu atau wait and see terhadap kebijakan moneter global.
Faktor utama yang menjadi perhatian pelaku pasar saat ini adalah keputusan suku bunga bank sentral Amerika Serikat, The Fed. Pasar keuangan global dan domestik tengah menanti pengumuman kebijakan tersebut yang dijadwalkan akan keluar dalam waktu kurang dari 18 jam ke depan. Konsensus pasar memprediksi The Fed akan mempertahankan suku bunga di kisaran 3,75 persen hingga 4,00 persen, menyusul kenaikan 25 basis poin pada September lalu.
Meskipun diperkirakan tidak ada perubahan suku bunga, investor tetap mewaspadai pernyataan Ketua The Fed Kevin Warsh terkait prospek inflasi dan kondisi pasar tenaga kerja. Sikap yang lebih hawkish dari otoritas moneter AS berpotensi memperkuat dolar AS, yang pada gilirannya dapat menekan aset berisiko di negara berkembang seperti Indonesia. Ketidakpastian arah kebijakan ini secara langsung memengaruhi pergerakan rupiah dan arus modal asing yang masuk ke pasar domestik.
Selain sentimen global, pasar dalam negeri juga dihadapkan pada tantangan dari sisi fiskal terkait minat lelang Surat Utang Negara (SUN) yang merosot tajam. Pada lelang yang berlangsung Selasa (27/10/2026), total penawaran masuk hanya mencapai Rp31,09 triliun, angka yang anjlok 52,1 persen dibandingkan lelang sebelumnya. Hal ini mencatatkan rekor terendah sejak November 2024, yang mengindikasikan adanya tekanan pada minat investor terhadap surat utang pemerintah.
Akibat minimnya permintaan tersebut, yield rata-rata tertimbang untuk tenor 10 tahun melonjak hingga 7,54 persen, yang merupakan level tertinggi sejak November 2022. Peningkatan ini mencapai 147 basis poin dibandingkan posisi awal tahun 2026. Pemerintah sendiri hanya menyerap dana sebesar Rp20,65 triliun, jauh di bawah target indikatif yang telah ditetapkan sebesar Rp30 triliun. Kondisi ini dikhawatirkan dapat memicu arus keluar modal atau capital outflow yang berdampak pada pelemahan saham maupun nilai tukar rupiah.
Sementara itu dari mancanegara, data industri China menunjukkan kinerja yang cukup positif meski melambat. Laba industri China tumbuh 15,5 persen secara tahunan menjadi CNY 6,03 triliun dalam sembilan bulan pertama tahun 2026. Sektor manufaktur berteknologi tinggi dan industri berbasis kecerdasan buatan menjadi motor penggerak utama pertumbuhan tersebut, meskipun permintaan domestik di Negeri Tirai Bambu tersebut masih tercatat lesu.
Struktur pertumbuhan laba tersebut mencakup berbagai jenis entitas, di mana perusahaan milik negara mencatatkan kenaikan 13,1 persen, sementara perusahaan perseroan saham gabungan tumbuh lebih pesat sebesar 20,8 persen. Perusahaan swasta juga memberikan kontribusi dengan pertumbuhan laba sebesar 8,7 persen. Meskipun data dari China memberikan gambaran positif bagi ekonomi global, pengaruhnya terhadap IHSG saat ini masih tertutup oleh sentimen suku bunga AS dan dinamika pasar obligasi domestik yang sedang menekan psikologis investor.