
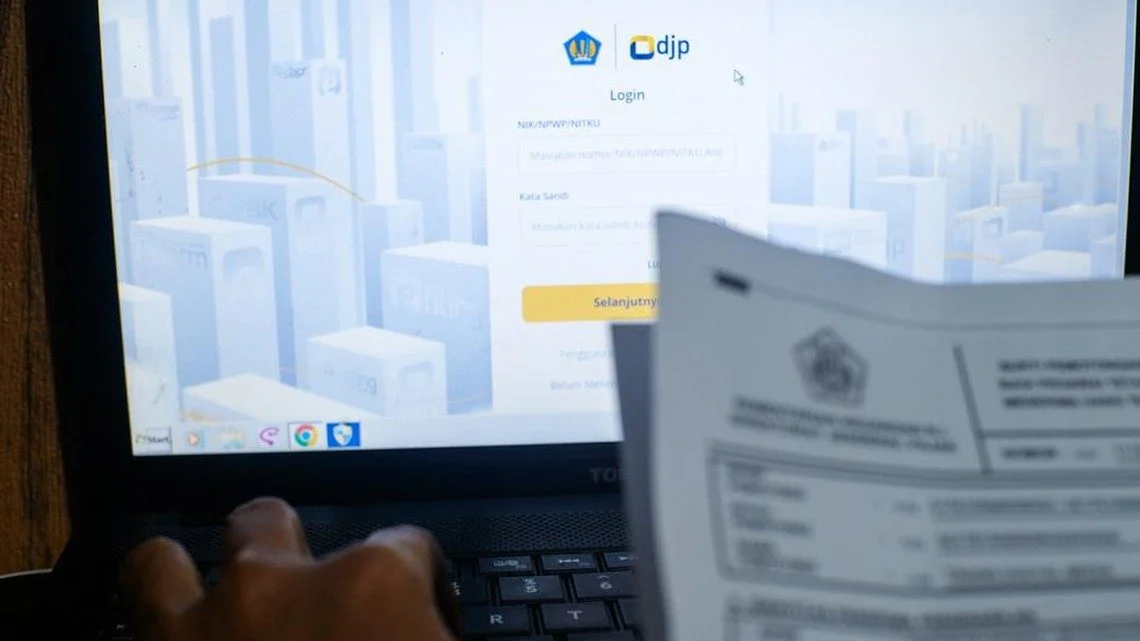
Dewablog.com — Direktorat Jenderal Pajak (DJP) Kementerian Keuangan resmi mengeluarkan kebijakan pemberian fasilitas pengurangan atau penghapusan sanksi administratif (PSA) pajak bagi wajib pajak. Kebijakan yang berlaku mulai 8 Oktober 2026 ini bertujuan untuk meningkatkan kepatuhan wajib pajak sekaligus mendorong laju perekonomian nasional. Program ini diatur melalui Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 yang merujuk pada Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026.
Pihak otoritas pajak menegaskan bahwa fasilitas ini bukanlah bentuk pengampunan pajak atau tax amnesty yang pernah diterapkan sebelumnya. Keringanan yang diberikan terbatas pada sanksi administrasi saja, sementara pokok utang pajak tetap harus dilunasi oleh wajib pajak. Program ini dirancang untuk memberikan insentif bagi wajib pajak agar segera memenuhi kewajiban perpajakannya secara sukarela, baik itu melalui penyampaian SPT yang tertunda maupun pembayaran utang pajak yang telah ditetapkan.
“Program pengurangan sanksi administratif, bukan tax amnesty,” ujar Direktur Penyuluhan, Pelayanan dan Hubungan Masyarakat DJP, Inge Diana Rismawanti.
Dalam teknis pelaksanaannya, DJP membagi besaran insentif berdasarkan periode penyampaian atau pembetulan SPT serta waktu pembayaran utang pajak. Untuk keterlambatan penyampaian SPT Tahunan PPh hingga tahun pajak 2025 dan SPT Masa hingga September 2026, pemerintah memberikan pengurangan sanksi sebesar 100 persen jika dilakukan pada periode 8 Oktober hingga 31 Desember 2026. Besaran potongan kemudian akan menyusut menjadi 50 persen pada periode Januari hingga Maret 2027, dan 25 persen pada periode April hingga Juni 2027.
Skema serupa juga diterapkan bagi wajib pajak yang melakukan pembetulan SPT secara sukarela maupun yang mengalami keterlambatan pembayaran pajak terutang. Fasilitas ini berlaku untuk berbagai jenis sanksi, termasuk yang tercantum dalam Surat Ketetapan Pajak (SKP) atau Surat Tagihan Pajak (STP) yang diterbitkan selama periode fasilitas berlangsung. Wajib pajak yang memiliki utang pajak berdasarkan pemeriksaan juga mendapatkan kesempatan untuk menyelesaikan kewajibannya dengan potongan sanksi administratif yang signifikan.
Selain itu, program ini juga mencakup sanksi dalam SKP hasil pemeriksaan atas harta yang belum atau kurang diungkapkan oleh peserta Program Pengungkapan Sukarela (PPS). Untuk kategori ini, batas waktu penerbitan SKP dan pembayaran pokok pajak ditetapkan hingga 31 Desember 2027. Otoritas pajak kembali mengingatkan bahwa cakupan khusus ini tidak mengubah status pokok pajak yang terutang, sehingga wajib pajak tetap harus melunasi kewajiban utamanya secara penuh.
Terdapat tujuh jenis sanksi administratif yang bisa mendapatkan keringanan, mulai dari keterlambatan pelaporan hingga denda administratif Pajak Bumi dan Bangunan (PBB). Untuk SKP atau STP yang diterbitkan sebelum 8 Oktober 2026, wajib pajak masih berkesempatan memperoleh keringanan sepanjang pembayaran pokok pajak dilakukan paling lambat 30 Juni 2027. Kebijakan ini diharapkan dapat meringankan beban wajib pajak sekaligus membersihkan catatan piutang pajak yang masih tersisa.
Pemerintah berharap dengan adanya kepastian hukum melalui KEP-239/PJ/2026, wajib pajak akan lebih kooperatif dalam menyelesaikan administrasi perpajakannya. Seluruh proses pengajuan dan pemenuhan syarat harus dilakukan sesuai dengan ketentuan yang berlaku agar fasilitas pengurangan sanksi dapat disetujui. Langkah ini menjadi bagian dari upaya berkelanjutan dalam memperkuat basis data pajak dan meningkatkan integritas sistem perpajakan nasional di masa depan.